Protección ante los desahucios, bonificaciones fiscales o ayudas a la primera vivienda: las medidas que quiere incluir el Gobierno en el Real Decreto
ResumenEl Gobierno trabaja contrarreloj con sus socios para tratar de aprobar el polémico decreto de vivienda tras el desahucio de Maricarmen en Madrid. La intención es llevar el decreto ley mañana al Consejo de Ministros con el objetivo de «aliviar la situación de emergencia habitacional ... que viven millones de españoles» y que ha estallado con el citado suceso y la amenaza de un nuevo 15M.Así, el Gobierno trabaja una batería de medidas que llevar este martes al cónclave ministerial y que pueda convencer al resto de grupos parlamentarios , principalmente Junts y Podemos, ya que el Real Decreto Ley que se apruebe mañana tiene que ser convalidado en el Congreso de los Diputados. Pero también a su principal socio de Gobierno, Sumar, que este domingo ya advirtió que no le valía «cualquier real decreto».
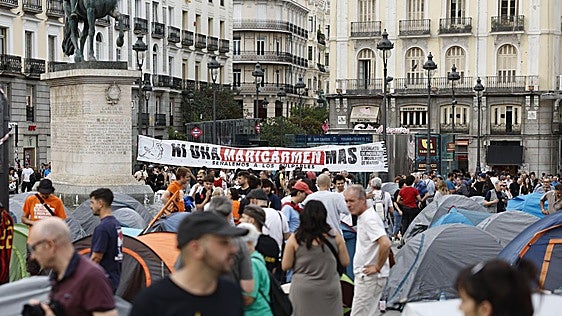
El Gobierno trabaja contrarreloj con sus socios para tratar de aprobar el polémico decreto de vivienda tras el desahucio de Maricarmen en Madrid. La intención es llevar el decreto ley mañana al Consejo de Ministros con el objetivo de «aliviar la situación de emergencia habitacional ... que viven millones de españoles» y que ha estallado con el citado suceso y la amenaza de un nuevo 15M.Así, el Gobierno trabaja una batería de medidas que llevar este martes al cónclave ministerial y que pueda convencer al resto de grupos parlamentarios , principalmente Junts y Podemos, ya que el Real Decreto Ley que se apruebe mañana tiene que ser convalidado en el Congreso de los Diputados. Pero también a su principal socio de Gobierno, Sumar, que este domingo ya advirtió que no le valía «cualquier real decreto». La propia Yolanda Díaz incidió en que espera que haya medidas que «le metan mano a los fondos 'buitres'».Entre las medidas que plantea el Gobierno figuran la prórroga durante dos años de los alquileres, así como la prohibición de los desahucios como el de Maricarmen, es decir, a personas vulnerables, hasta 2028. Más allá de ello, en el texto también se plantean bonificaciones fiscales tanto a inquilinos como a caseros para el caso del alquiler. Esto último se trataba de una reivindicación de Junts, uno de los socios de legislatura de los que depende que el conjunto de medidas salgan adelante. Asimismo, se ha retirado la reforma de la Ley del Suelo . Accede al borrador del real decreto: Documento PDFLo que no figura por el momento en el documento es la implantación de contratos indefinidos, como pedían los manifestantes acampados en la Puerta del Sol, bajo el liderazgo del Sindicato de Inquilinos. Sin embargo, sí se establece un mayor control sobre los contratos temporales, que tendrán ahora una duración superior a 31 días y menor a los 12 meses, que podrán pasar a ser de vivienda habitual si se incumple parte del pliego. En el documento también se contemplan medidas para la «prohibición de la compra especulativa a los fondos 'buitre'. Porque las viviendas son para vivir» ; una regulación para el alquiler de temporada para «acabar con el fraude en los contratos de corta duración»; y establecer el IVA a los pisos turísticos «para que tributen como lo que son, un negocio, y para frenar su proliferación».Asimismo, se prevén establecer ayudas a la compra de la primera vivienda , «para ayudar a las personas que quieren adquirir una vivienda, pero no tienen ahorros»; el «blindaje del parque estatal de vivienda», aunque no concreta de qué manera; y una bajada del IVA a la construcción de pisos protegidos con calificación permanente «porque la regulación se tiene que acompañar con la ampliación del parque de vivienda asequible».Aquí, un resumen pormenorizado de las principales medidas:Suspensión de desahuciosUn proceso de desahucio podrá ser impedido siempre que se trate de un arrendatario en situación de vulnerabilidad y sin alternativa habitacional. Esta medida caduca el 31 de diciembre de 2028.Contra la compra especulativaEl borrador del decreto establece puntos importantes de desincentivo a lo que desde el Gobierno se ha llamado compra espectulativa, de la que acusan a los 'fondos buitres'. Uno de ellos es la creación de ungravamen del 25% sobre los beneficios del alquiler de este tipo de empresas que podrá deducirse en un 50 o un 100% si se destina la mayoría de su cartera inmobiliaria a alquiler asequible. El foco también se pone en el alquiler de viviendas de uso turístico. Para el arrendador de una casa o piso, siempre que se encuentre en una zona de mercado tensionado, los ayuntamientos podrán establecer un recargo del 50% a la cuota que se establece para cualquier inmueble desocupado de forma permanente. El recargo llega al 100% si se es propietario de 4 o más inmuebles de este tipo. Sin embargo, este recargo se podrá aplicar a los inmuebles de uso turístico en este tipo de zonas sin necesidad de encontrarse desocupados.Bonificaciones fiscales para quienes bajen el precioOtro punto importante del real decreto –con el que se busca cumplir con las exigencias de Junts– es que establece reducciones al rendimiento neto del inmueble en el IRPF para grandes y pequeños propietarios que pueden llegar al 100%. Para la máxima deducción es necesario rebajar un 5% el precio del alquiler tras finalizar el contrato mínimo de cinco años. Aunque hay importantes reducciones también por ajustarse al límite máximo de precios establecido por el Ministerio de Vivienda. Otros requisitos para obtener porcentajes mayores de reducción son respecto a si el arrendatario tiene entre 18 y 35 años o si se aplican sobre una vivienda en una zona de mercado residencial tensionado.Extensión del contrato de alquiler por dos añosSi el contrato finaliza antes del 31 de diciembre de 2028, el arrendatario al corriente de pago y sin retrasos en el pago de la renta en los anteriores ocho meses podrá solicitar la prórroga extraordinaria de hasta dos años adicionales, lo que llevaría el contrato de vivienda habitual hasta una duración de siete años, siempre en los mismos términos. El arrendador sólo podrá impedir la petición si necesita el inmueble para sí o para sus familiares o si establece una renta un 5% inferior al precio anterior.Financiación para una primera viviendaLa nueva legislación prevé la creación de un mecanismo, la «Línea TU CASA», por el que se financiará con 50.000 euros la compra de una casa o piso a quienes adquieren su primera vivienda habitual, o el 20% del valor de la vivienda hipotecada. El tipo de interés es del 0%, sin comisiones y por un plazo de 10 años.