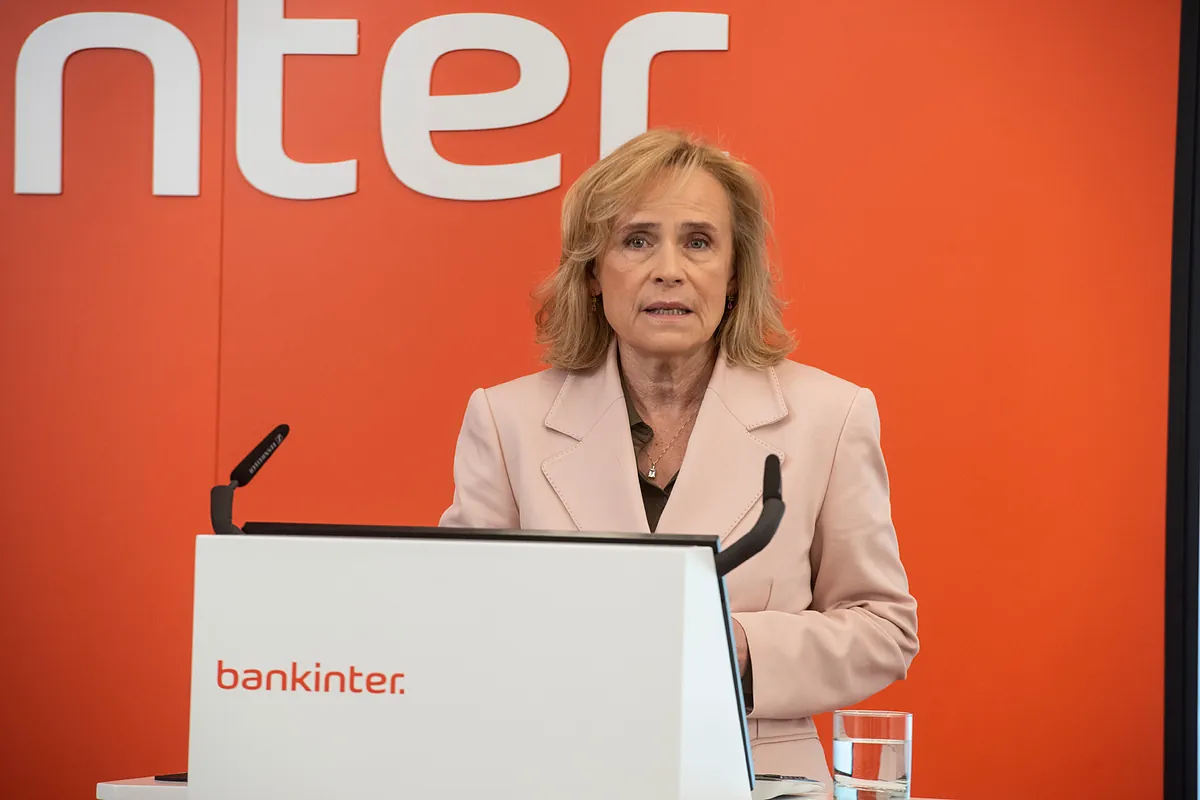
Bankinter gana 901 millones hasta septiembre, un 11% más
ResumenBankinter vuelve a batir su propio récord. El grupo pilotado por Gloria Ortiz ganó 901 millones de euros entre enero y septiembre, un 11% más que el mismo período del año pasado, y en línea con las previsiones de los analistas. Sin embargo, la acción cae un 5% en una jornada bajista para los parqués. La consejera delegada de la entidad, Gloria Ortiz, ha enmarcado el descenso en Bolsa en un momento de volatilidad del sector europeo, debido, entre otras cosas, a la incertidumbre por la crisis de la deuda francesa y a los recientes fallos en la funcionalidad de "algunos neobancos", que a su juicio han puesto en palestra la seguridad de las entidades.
Bankinter vuelve a batir su propio récord. El grupo pilotado por Gloria Ortiz ganó 901 millones de euros entre enero y septiembre, un 11% más que el mismo período del año pasado, y en línea con las previsiones de los analistas. Sin embargo, la acción cae un 5% en una jornada bajista para los parqués. La consejera delegada de la entidad, Gloria Ortiz, ha enmarcado el descenso en Bolsa en un momento de volatilidad del sector europeo, debido, entre otras cosas, a la incertidumbre por la crisis de la deuda francesa y a los recientes fallos en la funcionalidad de "algunos neobancos", que a su juicio han puesto en palestra la seguridad de las entidades. Ortiz ha invitado a vigilar la coyuntura actual ante la elevada volatilidad, pero ha descartado cualquier preocupación sobre un posible efecto contagio a la deuda de otros países europeos. "Estamos lejos de lo que pudo ocurrir hace unos años con la crisis de deuda porque la situación no es la misma", ha señalado la banquera en la presentación de resultados. "Francia es un país con una capacidad económica enorme. Es cierto que tiene unas finanzas públicas que requieren atención y la situación preelectoral no ayuda a que los mensajes que se lancen sean tranquilizadores. Pero creo que la situación se reconducirá sin duda alguna cuando este periodo de transición acabe", ha agregado. Bankinter tiene fundamentalmente deuda pública doméstica en su balance. La tenencia de bonos galos alcanza los 611 millones, según los últimos ejercicios de transparencia de la Autoridad Banca Europea (EBA, por sus siglas en inglés). Ante el adelanto de las elecciones en España, Ortiz pidió a los partidos políticos que "sean capaces de ponerse de acuerdo" para resolver "problemas estructurales" y "aspectos estratégicos" como el de la vivienda y apliquen "políticas que sean efectivas". El empuje de la actividad en todas las líneas de negocio y la diversificación de los ingresos han sido los motores de la cuenta de la entidad, que se encamina a cerrar su quinto ejercicio con resultados históricos, pese a un entorno marcado por la incertidumbre. La rentabilidad sobre el capital tangible (Rote) se elevó hasta un 20,4%, un punto porcentual por encima de un año antes, y la ratio de capital de máxima calidad CET1 alcanzó el 13,2%, lo que supone un incremento de 24 puntos básicos en el último año. Es una cifra muy superior al mínimo exigido del 8,6% por el Banco Central Europeo (BCE). El margen de intereses creció un 5,7%, hasta un récord de 1.762 millones, y las comisiones netas, un 12,9%, hasta 651 millones, espoleadas principalmente por el buen comportamiento de la gestión de activos, la intermediación bursátil, el negocio transaccional, junto a la actividad de inversión alternativa. Ambas partidas de ingresos vieron el impulso de unos mayores volúmenes de negocio y llevaron el margen bruto a los 2.397 millones, un 6,5% más. Los costes operativos aumentaron un 2,3%, por debajo de los ingresos, lo que contribuyó a una mejora de la ratio de eficiencia, que alcanzó el 34,8% frente al 36,2% de un año antes. "Esto es gracias al esfuerzo por seguir manteniendo una estructura de grupo liviana, representada por la reciente integración de la filial de Consumo, y a una extensiva aplicación de medidas de transformación digital, como la IA generativa", ha remarcado Bankinter. Los volúmenes del negocio con clientes, sumando inversión crediticia, recursos minoristas y activos bajo gestión, alcanzaron los 250.142 millones, un 7,1% más que hace un año en el conjunto del grupo. En España, la cartera de inversión crediticia creció un 3%, hasta los 69.000 millones, y el patrimonio de clientes un 9%, hasta los 238.000 millones, incluyendo recursos minoristas, recursos gestionados fuera de balance y activos bajo custodia. En la segunda geografía por volumen de negocio y de ingresos, Portugal, el crecimiento fue superior. La cartera crediticia llegó hasta los 12.000 millones, con un alza del 9%, mientras que el patrimonio gestionado de clientes repuntó un 18%, hasta los 21.000 millones. En Irlanda, por último, el volumen del negocio con clientes fue un 26% superior al de hace un año y alcanzó los 5.600 millones. Este volumen está compuesto, en su mayor parte, por la inversión crediticia, que creció un 23,4%, y de forma muy menor por los recursos de clientes. Esta última actividad es aún incipiente pero la entidad asegura que irá tomando velocidad en los próximos trimestres "en respuesta a las nuevas ofertas comerciales del banco en ese mercado". Tras anunciar en junio la entrada en Países Bajos con la adquisición de Tulp, Bankinter prevé empezar a producir hipotecas financiadas directamente por el banco a partir de noviembre. "Esto implica que habrá poca producción en 2026 porque existe un decalaje entre que se firman las hipotecas y se contabilizan en libros. No obstante, para el año que viene, la estimación es que la nueva producción se sitúe en un objetivo de entre 800 y 1.000 millones", ha explicado Ortiz a los analistas. La compra de Tulp ha supuesto sumar 400 millones en hipotecas a la cartera del grupo, procedentes directamente del balance del bróker. La cartera de crédito de la Banca de Empresas alcanzó los 37.000 millones, con un crecimiento del 7%. El incremento de la cartera en España es del 7,6% frente a un 4,1% del sector. Dentro de ese volumen, 12.000 millones corresponden a la cartera de inversión de la actividad de Banca Internacional, un 16% superior a la de hace un año. En Banca Comercial, la nueva producción hipotecaria volvió a crecer en el tercer trimestre y se incrementó un 8% frente al mismo período del año pasado. Se trata de un cambio de tendencia, ya que en la primera mitad del año esta misma métrica había registrado una caída del 16%. Este retorno al crecimiento fue impulsado principalmente por el mercado extranjero. El volumen trimestral de nueva producción del conjunto del grupo sumó algo más de 1.500 millones. De ellos, más de la mitad correspondieron a Portugal e Irlanda, mientras que unos 720 millones a España. En el mercado doméstico, la nueva producción cayó un 9% interanual entre julio y septiembre, lo que supone frenar la caída del 40% que había registrado en los primeros tres meses del año ante mayores volúmenes en 2024. "Vamos cerrando el gap y estoy convencida de que a partir de los próximos trimestres no se producirá caída o será en cualquier caso descendente", anotó Ortiz. La banquera evitó hacer comentarios sobre la evolución de los precios en este segmento, debido a la investigación abierta en julio por la Comisión Nacional de los Mercados y la Competencia (CNMC) por posibles prácticas anticompetitivas a raíz de las declaraciones de los directivos del sector. En todo caso, Bankinter se mantiene fiel a su estrategia de dar hipotecas de forma rentable en el largo plazo, siendo selectivo en su concesión. El saldo total de la cartera hipotecaria del grupo se acercó a los 40.000 millones, un 5% superior al de hace un año. Respecto al segmento de Consumo, el saldo alcanzó los 6.000 millones, un 4% más que en el mismo periodo de 2025. En el ámbito de los recursos, el volumen de cuentas nóminas y cuentas digitales, "productos con una fuerte capacidad de captación de negocio y clientes", superó los 24.000 millones, con una expansión en el año del 6%.