El Ibex consolida su rally con la ayuda del petróleo
ResumenNada más conocerse ayer el resultado de las elecciones de mitad de mandato en Estados Unidos, antes incluso de la apertura de la sesión en Europa, los analistas recalcaron que lo más relevante para los mercados es la inflación, no la política. Unas horas después los datos de cierre confirmaron esta tesis. El desplome del 8% en el precio del petróleo fue el mayor condicionante de los mercados, aunque en el trasfondo de las caídas de los precios energéticos apareciera el nuevo mapa político en EEUU. El control demócrata del Senado y de la Cámara de Representantes de EEUU ha disparado las expectativas de un próximo fin del conflicto en Oriente Medio.
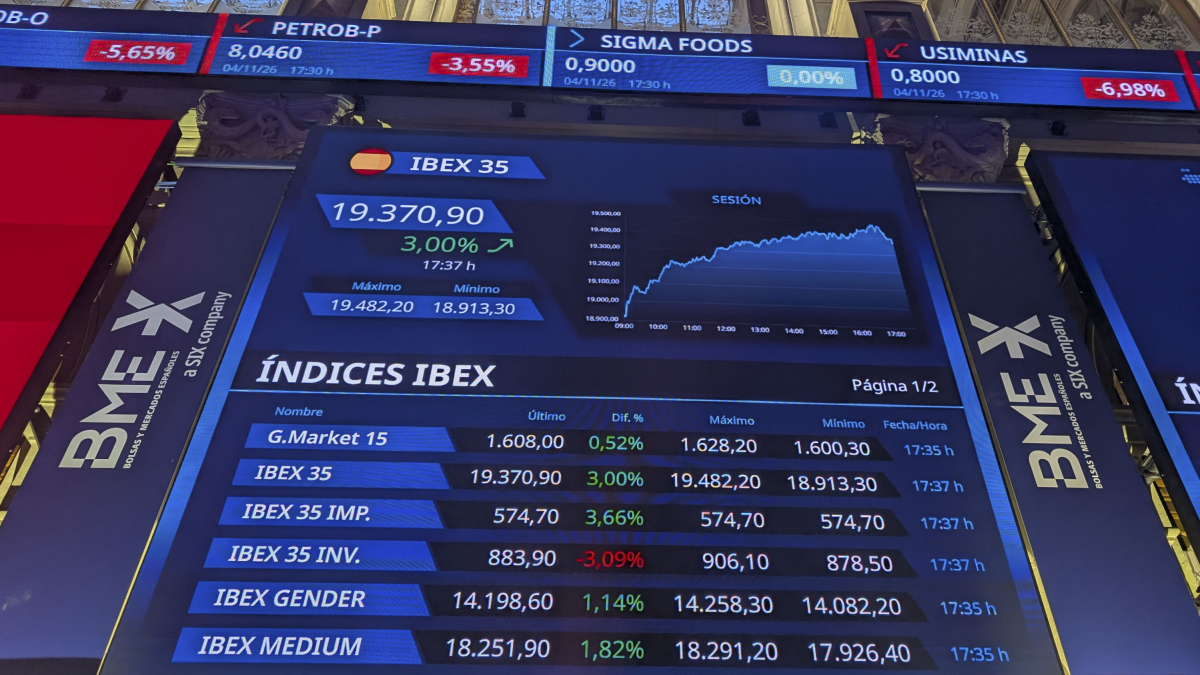
Nada más conocerse ayer el resultado de las elecciones de mitad de mandato en Estados Unidos, antes incluso de la apertura de la sesión en Europa, los analistas recalcaron que lo más relevante para los mercados es la inflación, no la política. Unas horas después los datos de cierre confirmaron esta tesis. El desplome del 8% en el precio del petróleo fue el mayor condicionante de los mercados, aunque en el trasfondo de las caídas de los precios energéticos apareciera el nuevo mapa político en EEUU. El control demócrata del Senado y de la Cámara de Representantes de EEUU ha disparado las expectativas de un próximo fin del conflicto en Oriente Medio. Los mercados descontaron ayer este escenario, y con el barril de Brent muy por debajo de la barrera psicológica de los 100 dólares (hoy cotiza en 96 dólares), los inversores relajaron las presiones inflacionistas y monetarias. El resultado es un mayor optimismo sobre la firmeza de la economía. El balance bursátil final deparó subidas de hasta el 3% a uno y otro lado del Atlántico, tanto en el Ibex como en el Dow Jones estadounidense. Estas renovadas dosis de confianza persisten hoy, con la excepción, de nuevo, de las temáticas de inversión más ligadas a la IA, señaladas ya de antemano por los analistas como las más penalizadas por el vuelco político en EEUU. La renta variable de Asia ha registrado esta mañana correctivos del 1,6% en el Nikkei japonés y sobre todo del 5,2% en el Kospi coreano. Wall Street acusa hoy este revés en el rally de la IA, con una caída superior al 2% en el Nasdaq. La Bolsa española sigue recogiendo los efectos positivos del pinchazo en el precio del petróleo. Las caídas del crudo se aceleraron una vez cerrados los mercados europeos y este estímulo ha abierto la puerta a nuevas subidas bursátiles. El Ibex, disparado ayer un 3% hasta los 19.370 puntos, da un paso más en su escalada y supera hoy los 19.500 puntos. El goteo de resultados otorga un impulso extra a la cotización de Rovi. La farmacéutica recibe sus cuentas con un avance del 9,2%. El gigante del aero ArcelorMittal (+0,5%) también amplía las subidas generalizadas ayer entre los sectores más cíclicos, aunque de forma más moderada. El rebrote de optimismo entre los valores más ligados al ciclo económico prolonga la escalada bursátil de los bancos. Santander y BBVA, disparados ayer más de un 4%, dan continuidad a sus subidas, con alzas del 1,3% y del 2%, respectivamente. También repuntan con fuerza Bankinter (+1,7%) y Sabadell (+1%). Dos pesos pesados del Ibex, Inditex (+1,5%) e Iberdrola (+1,9%), se apuntan a los avances. La jornada vuelve a dejar rezagado en el Ibex a Indra (-3,1%), penalizada como el resto del sector Defensa a raíz del cambio político en EEUU. La renta variable europea se inclina de nuevo por las subidas. Los principales índices asimilan el acelerón en las caídas que registró el petróleo después del cierre de la sesión de ayer en Europa. El Ftse británico digiere al alza la subida de tipo del Banco de Inglaterra, el Cac francés amplía su colchón por encima del nivel de los 8.000 puntos, y el paneuropeo Stoxx 600 firma máximos intradía por encima de los 660 puntos. El renovado clima de confianza generado por el nuevo reparto de poder político en EEUU se ve reforzado con la oleada de resultados de hoy. La publicación de cuentas dispara entre un 10% y un 20% a valores como Lanxess, GN Store Nord, HelloFresh y Air France. Pero no todos los resultados sirven de detonantes para las subidas. Las cifras presentadas por el gigante alemán de Defensa Rheinmetall desatan un correctivo superior por momentos al 15%. Al margen de los resultados, los mayores ajustes de carteras alcanzan a sectores como el de los chips, con Siltronic y Soitec entre los mayores damnificados. Los inversores de renta variable continúan beneficiándose de la mayor relajación que trasladan los intereses de la deuda. Los costes de financiación se abaratan con el desplome del petróleo y con el cambio político en EEUU. El coste de su deuda a diez años repite por debajo del 4,90%. En Europa, el interés del bund alemán baja del 3,30%, y el bono español se enfría al entorno del 3,80%. El nuevo mapa político en EEUU, además de relajar los intereses de la deuda, activó la corrección en el dólar. La divisa estadounidense aplaza de momento el rebote. El euro aprovecha para consolidar el nivel de 1,12 dólares, y la libra británica repite por encima de los 1,34 dólares, sin apenas cambios tras confirmarse la primera subida de tipos del Banco de Inglaterra desde 2023. Por segunda jornada consecutiva, el oro se convierte en uno de los activos más revalorizados de los mercados. El metal precioso se disparó ayer como respuesta a las caídas del dólar y de los intereses de la deuda. En la sesión de hoy amplía su remontada por encima de los 4.100 dólares la onza. El mercado cripto también gira al alza. Al igual que el oro, el bitcoin reacciona con subidas a las caídas del dólar y de los intereses de la deuda. La mayor de las criptomonedas, sin perder de vista las implicaciones del cambio político en EEUU, acelera su rebote, y firma máximos intradía por encima de los 80.000 dólares.